Ձեր առջև դրված է ընտրություն կատարելու կարևորագույն խնդիրը՝ կամ դուք որոշում կընդունեք խաղալ ձեր հաջողության սիմֆոնիան, որում դուք դիրիժորը կլինեք, կամ էլ դուք կնախընտրեք ձեր հետ գերեզման տանել ձեր երաժշտությունը, որը փաստորեն գոյություն ունի ձեր հոգում, բայց որն այդպես էլ կմնա չխաղացված և որը ոչ ոք էլ չի լսի: Քոլին Թյորներ
Ցանկացած կազմակերպություն իր գործունեության ֆինանսավորման համար կարիք ունի կապիտալի ներգրավման, և այս կամ այն ֆինանսավորման աղբյուրի ներգրավումը կապված է ծախսերի հետ: Օրինակ` բաժնետերերին անհրաժեշտ է վճարել շահաբաժիններ, բանկերին` տոկոս տրամադրված վարկի դիմաց և այլն: Այսինքն, ամեն դեպքում պետք է վճարել կապիտալի օգտագործման համար, և այդ վճարի չափ հանդիսանում է կապիտալի արժեքը /cost of capital/, որն արտահայտվում է որևէ բիզնեսի մեջ ներդրված կապիտալի գումարի նկատմամբ տոկոսի կամ մասնաբաժնի տեսքով /այլ կերպ` դրամական միջոցների ընդհանուր մեծությունը, որն անհրաժեշտ է վճարել որոշակի ծավալի դրամական ռեսուրսների ներգրավման համար` արտահայտված տոկոսներով այդ ծավալի նկատմամբ/: Սովորաբար համարվում է, որ կապիտալի արժեքը այլընտրանքային արժեքն է, այլ կերպ` եկամուտը, որը ներդրողները ակնկալում են ստանալ կապիտալի ներդրման այլընտրանքային հնարավորություններից ռիսկի անփոփոխ մեծության դեպքում:
Կազմակերպությունների միջոցների գոյացման աղբյուրների կառուցվածքը էականորեն տարբերվում է և կախված է կազմակերպության կազմակերպաիրավական տեսակից, ինչպես նաև ձեռնարկատիրական գործունության ոլորտից /օրինակ` բանկային վարկեր, պարտատոմսեր, հասարակ և արտոնյալ բաժնետոմսեր, չբաշխված շահույթ/: Բացի այդ միջոցների գոյացման աղբյուրներից յուրաքանչյուն ունի իր գինը, հենց այդ պատճառով էլ կապիտալի գինը որոշվում է միջին կշռված թվաբանական բանաձևով: Կանխատեսելով կապիտալի մոտավոր արժեքը` կարելի է իրականացնել կազմակերպության ակտիվներում ներդրված միջոցների արդյունավետության համեմատական վերլուծություն` ներառելով նաև ներդրումային ծրագրերի գնահատականը: Որպես կապիտալի արժեքի գնահատման գումարային մեծության կիրառում հանդես է գալիս կապիտալի արժեքի միջին կշռված մեծությունը` WACC (Weighted Average Cost of Capital): WACC-ն ներկայացնում է շահույթի նվազագույն նորմա, որը սպասում են ներդրողներն իրենց կատարած ներդրումների դիմաց: Իրականացման ընտրված ծրագրերն այս սկզբունքի համաձայն` պետք է ապահովեն WACC-ից ոչ ցածր շահութաբերություն: Գործնականում WACC-ն հաշվարկվում է որպես տարբեր աղբյուրներից` բաժնետիրական կապիտալ, փոխառություններ, բանկային վարկ, կրեդիտորական պարտավորություն, չբաշխված շահույթ, միջոցների ներգրավման անհատական արժեքների միջին կշռված մեծություն.
որտեղ` - i-րդ աղբյուրի գինն է (%),
- i-րդ աղբյուրի տեսակարար կշիռն է աընդհանուր ծավալի մեջ` միավորի հաշվով, n - աղբյուրների քանակն է (i=1,2,…,n):
WACC-ի բնութագրումը տարաբնույթ է և ենթադրում է բազմաքանակ հաշվարկների իրականացում: Գործնականում կարող է կիրառվել էքսպրես մեթոդը, որի դեպքում WACC-ի տակ ընդունում են բանկային տոկոսի միջին դրույքը: Այդպիսի մոտեցումը տրամաբանական է, քանի որ ներդրումային տարբերակի ընտրության դեպքում ներդումների սպասվող շահութաբերությունը պետք է բարձր լինի վարկի տոկոսի միջին դրույքից:
Կապիտալի արժեքով չափվում է կազմակերպության շուկայական գնի մակարդակը: Մասնավորապես` կապիտալի արժեքի նվազումը հանգեցնում է կազմակերպության շուկայական գնի աճի, և հակառակը` կապիտալի արժեքի աճը կհանգեցնի կազմակերպության շուկայական գնի նվազման: Հատկապես այդ կապը բավական արտահայտիչ է բաժնետիրական ընկերության գործունեության դեպում, որի բաժնետոմսերի արժեքը ֆոնդային շուկայում պարբերաբար բարձրանում է կամ նվազում, ինչն էլ ազդում է ընկերության կապիտալի արժեքի վրա: Հետևաբար` կապիտալի արժեքի կառավարումը համարվում է կազմակերպության շուկայական գնի բարձրացման անհրաժեշտ պայման:
 Մուտք

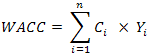

 - i-րդ աղբյուրի տեսակարար կշիռն է աընդհանուր ծավալի մեջ` միավորի հաշվով,
 14994
|





 ՉԱՏ